
Jeśli czujesz, że powinieneś mieć budżet, ale nie wiesz, jak zacząć, albo myślisz, że to skomplikowane, to dobrze trafiłeś. To prostsze, niż się wydaje. Nie oszukujmy się: na początku trzeba włożyć trochę wysiłku, ale to się szybko zwraca. Gdy powtarzalne czynności wejdą Ci w nawyk, poczujesz spokój, bo będziesz wiedzieć, dokąd trafiają Twoje pieniądze i ile ich masz. Duże, nieregularne wydatki przestaną Cię zaskakiwać. Poniżej znajdziesz konkretne kroki, żeby zacząć.
Jeśli szukasz szerszego ujęcia tematu (metody budżetowania, różne sytuacje życiowe, rutyna przeglądów), zajrzyj do kompletnego przewodnika po budżecie domowym. Ten artykuł skupia się na samym starcie.
W dużym skrócie
-
Spisz swoje miesięczne przychody i wydatki, żeby zobaczyć pełny obraz.
-
Przejrzyj wyciągi bankowe, żeby wyłapać wydatki nieregularne i przygotować się na nie.
-
Co miesiąc przeglądaj budżet i wycinaj to, co zbędne.
-
Znajdź narzędzie, które Ci to ułatwi (arkusz, aplikacja, nawet notes).
Planowanie budżetu domowego: pierwsze kroki
Zacznij od spisania miesięcznych wpływów i wydatków. Weź notatnik albo otwórz arkusz kalkulacyjny i zapisz wszystko, co wpływa na Twoje konto:
-
wynagrodzenie
-
zasiłki
-
dodatkowe zlecenia
-
stypendia
-
dochody z lokat i inwestycji
Potem przejdź do wydatków. Spisz wszystko, na co wydajesz pieniądze, od czynszu po poranną kawę. Kiedy zobaczysz to czarno na białym, od razu rzucą Ci się w oczy rzeczy, które możesz ograniczyć albo wyciąć.
Pierwszy budżet nie musi być idealny. Chodzi o to, żeby stworzyć sobie nawyk sprawdzania, co wpływa do Twojego portfela, a co z niego wychodzi. Jeśli nie wiesz, od jakich kategorii zacząć, sprawdź domyślne kategorie w FinaSee. Mogą posłużyć za inspirację. Sam budżet to dopiero początek. Równie ważne jest wracanie do niego co miesiąc i sprawdzanie, czy trzymasz się planu.
Identyfikacja stałych wydatków
Stałe wydatki to te, które powtarzają się co miesiąc. Znasz je dobrze:
-
czynsz
-
opłaty za media (prąd, gaz, woda, telefon, internet)
-
abonamenty czy subskrypcje
-
raty kredytów, spłaty zobowiązań
Te wydatki zjadają sporą część budżetu, dlatego warto je dobrze znać. Przy okazji sprawdź, czy za coś nie przepłacasz. Może pora zmienić dostawcę prądu? Albo zrezygnować z subskrypcji, z której już nie korzystasz? Takie drobne zmiany potrafią dać odczuwalne oszczędności w skali roku. Więcej o typowych pułapkach przeczytasz w artykule o najczęstszych błędach w budżetowaniu.
Wracaj do tych liczb regularnie, najlepiej raz w miesiącu. Sytuacja się zmienia, pojawiają się nowe wydatki, inne znikają. Budżet, który leży w szufladzie, nie pomoże.
Analiza nieregularnych wydatków
To te wydatki, które nie pojawiają się co miesiąc, ale potrafią mocno uderzyć po kieszeni. Urodziny dziecka, ubezpieczenie samochodu, wizyta u dentysty, wakacje, nowe opony. Każdy ma swoje, bo każdy żyje inaczej.
Żeby się na nie przygotować, zrób jedną prostą rzecz: przejrzyj wyciągi bankowe z ostatniego roku i posortuj je według kwoty i przejrzyj te największe. Szybko zobaczysz, co Cię czeka. Potem weź kalendarz i zaznacz miesiące, w których spodziewasz się większych wydatków. Dzięki temu nie będziesz zaskoczony, kiedy w styczniu przyjdzie polisa OC, a w czerwcu rachunek za wakacje.
Tworzenie planu oszczędnościowego
Poduszka finansowa (fundusz awaryjny) to po prostu odłożone pieniądze na wypadek niespodzianki, utraty pracy albo nagłej naprawy. Ile odkładać? Popularna zasada 50/30/20 mówi: 50% dochodów na potrzeby (rachunki, jedzenie), 30% na przyjemności, 20% na oszczędności. To dobry punkt wyjścia, choć nie każdy może sobie pozwolić na 20% od razu. Nawet 5% to lepiej niż nic. Jeśli chcesz poznać więcej podejść, przeczytaj o strategiach budżetowania, w tym o budżetowaniu zerowym i metodzie „zapłać najpierw sobie”.
Warto też pomyśleć o osobnym koncie na wydatki nieregularne, takie jak te opisane wyżej. Co miesiąc wpłacasz na nie stałą kwotę, a kiedy przychodzi pora na ubezpieczenie czy naprawę, pieniądze już czekają. Konto oszczędnościowe albo lokata sprawdzą się tu dobrze, bo przy okazji pieniądze trochę zarobią.
Kiedy przejrzysz swoje wydatki, szybko znajdziesz miejsca, gdzie możesz zaoszczędzić. Uważaj tylko na impulsywne zakupy, bo to one najczęściej rozbijają budżet. Pieniądze, które w ten sposób odzyskasz, mogą zasilić oszczędności albo pójść na coś, na czym Ci naprawdę zależy.
Narzędzia do planowania budżetu domowego
Nie musisz korzystać z żadnej konkretnej aplikacji. Ważne, żeby wybrać coś, czego będziesz faktycznie używać. Kilka opcji:
Aplikacje budżetowe pozwalają śledzić wydatki, dzielić je na kategorie i widzieć, gdzie idą pieniądze. W FinaSee możesz np. automatycznie importować transakcje z banku i śledzić budżet na bieżąco. Część aplikacji potrafi też rozbić jeden wydatek na kilka kategorii, np. zakupy w supermarkecie na jedzenie i chemię.
Excel (lub darmowy Excel Online) sprawdza się, jeśli lubisz mieć pełną kontrolę nad formatem. W internecie znajdziesz gotowe szablony budżetowe, które możesz dostosować do swoich kategorii.
Są też metody analogowe. System kopert, w którym gotówkę dzielisz fizycznie na kategorie, działa zaskakująco dobrze, bo pusta koperta od razu pokazuje, że limit się skończył. Kalendarz z kolei pomaga ogarnąć płatności rozłożone w czasie.
Śledzenie wydatków i ocena budżetu
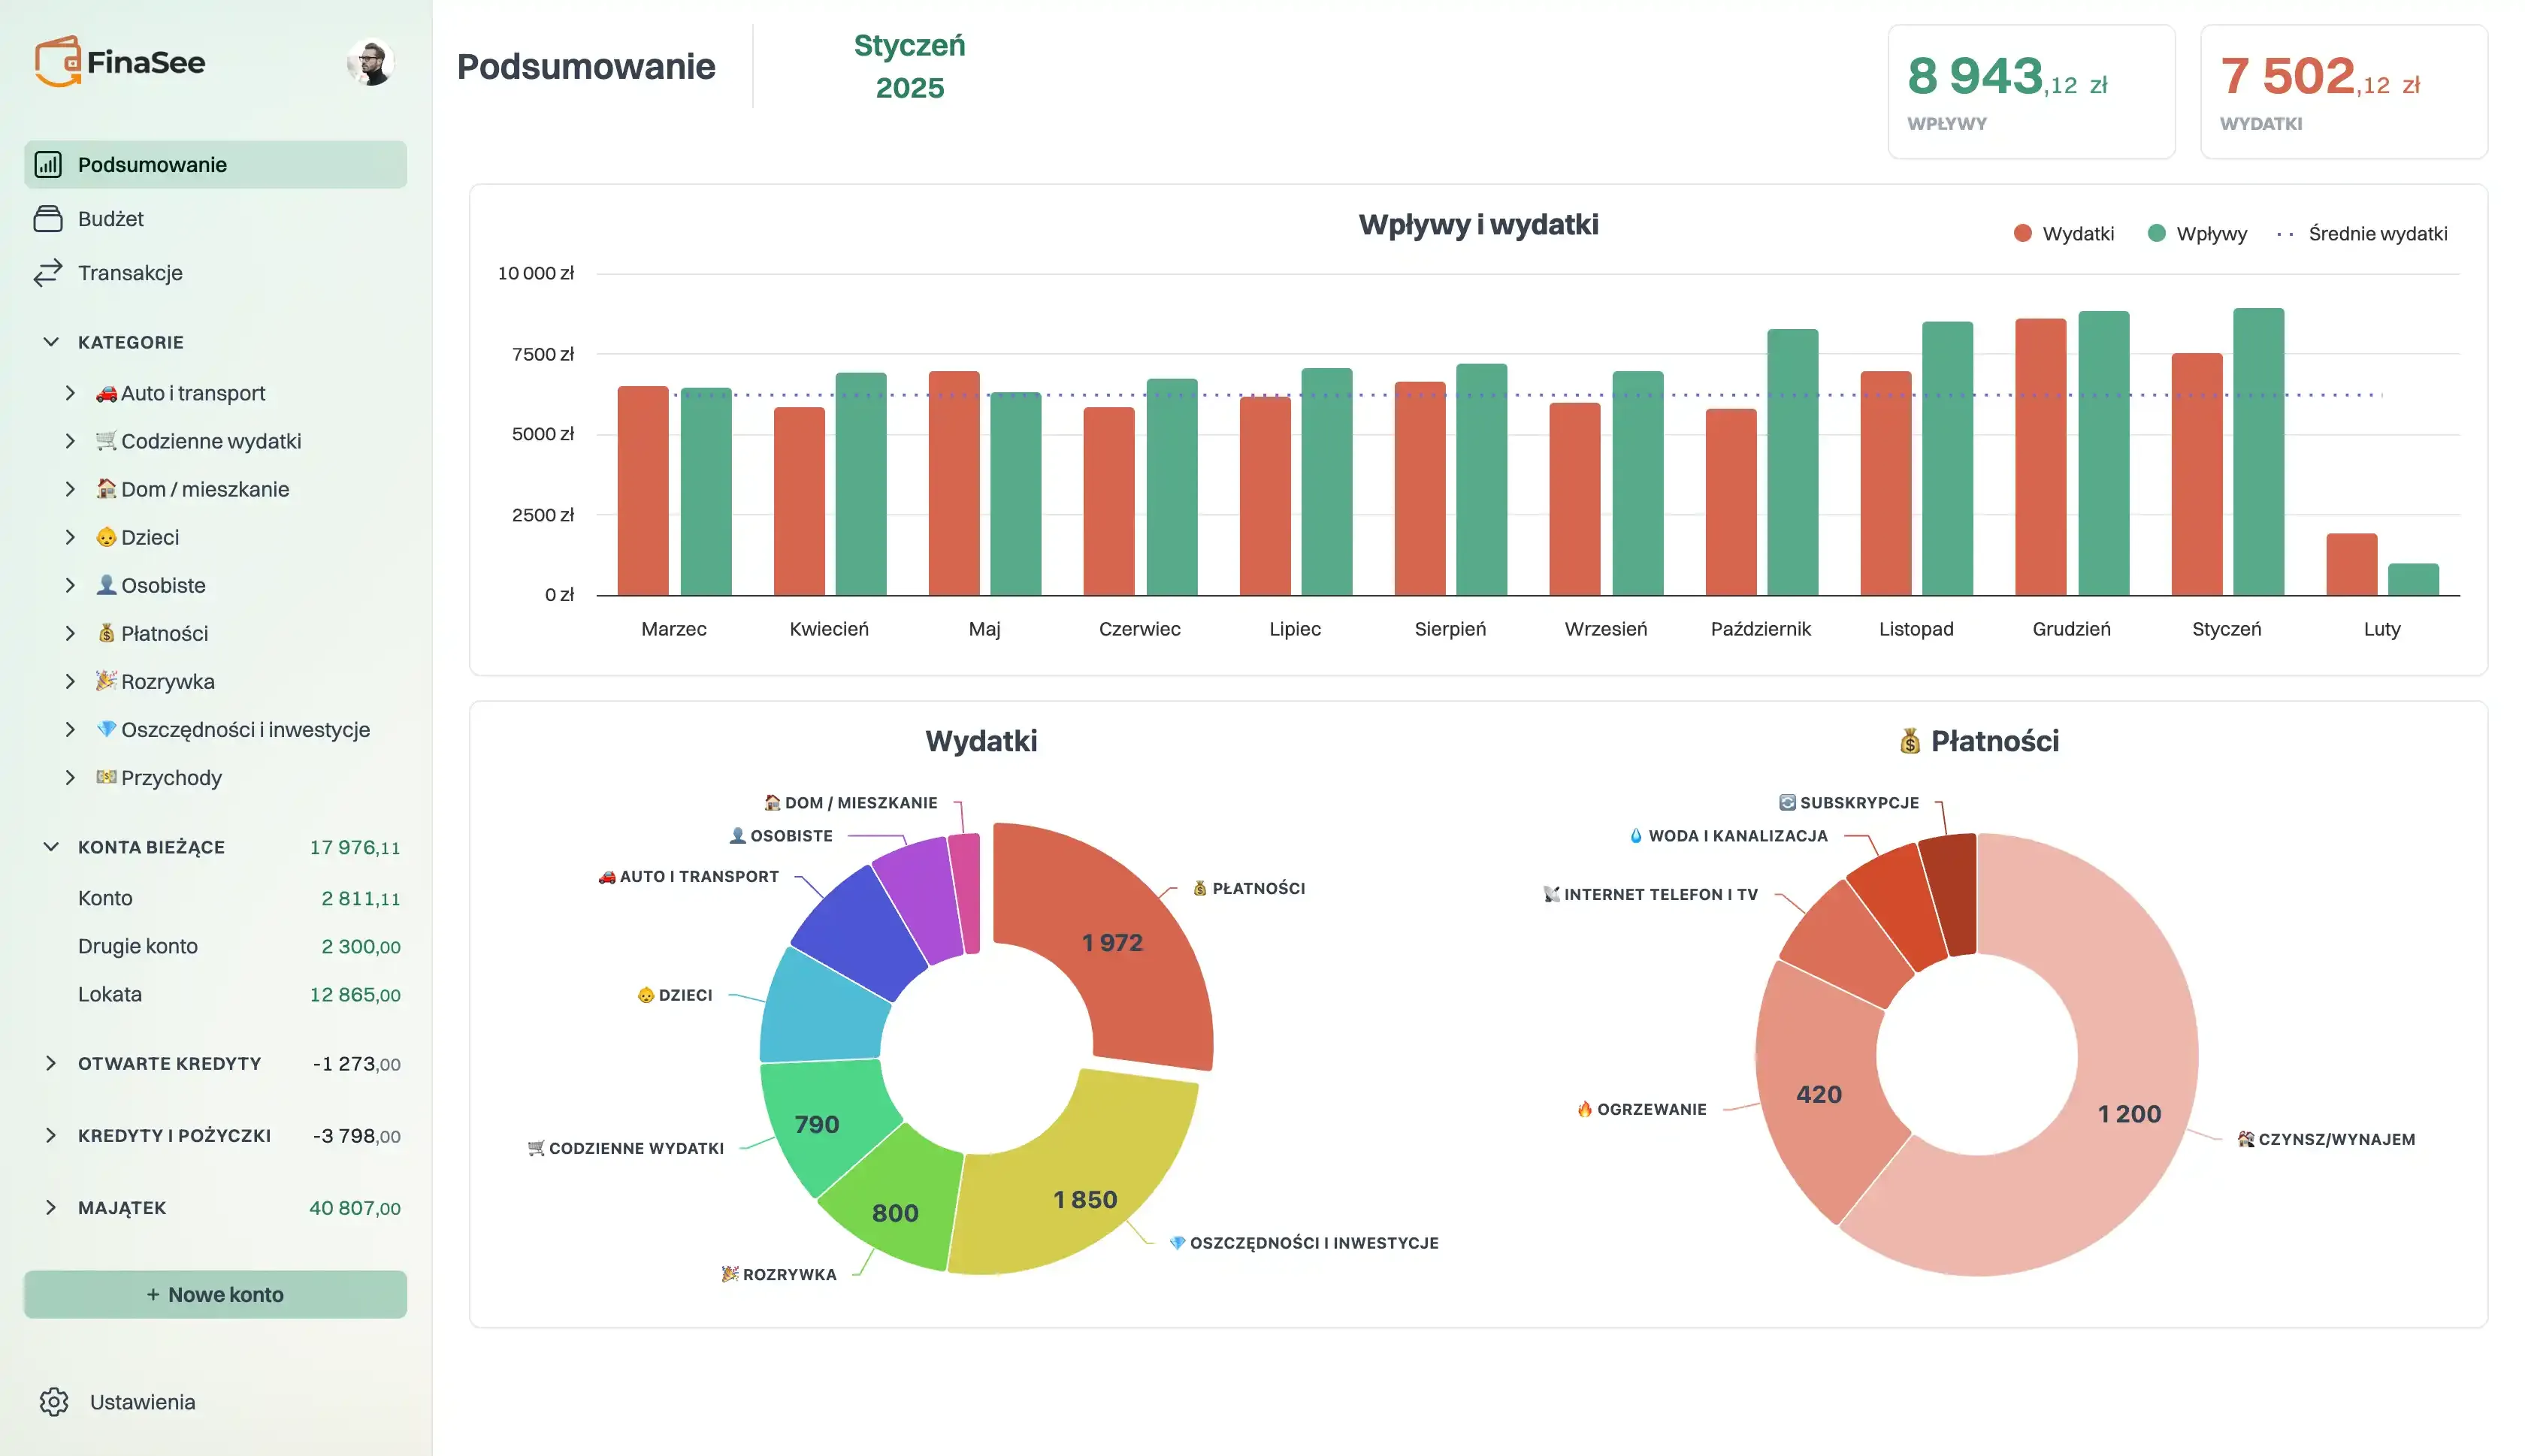
Samo stworzenie budżetu to dopiero połowa roboty. Trzeba do niego wracać i sprawdzać, jak wyglądają realne liczby w porównaniu z planem. Raz w miesiącu usiądź i przejrzyj, na co poszły pieniądze. Szybko zauważysz wzorce, np. że w grudniu zawsze wydajesz dwa razy więcej albo że subskrypcja, z której nie korzystasz, ciągnie z konta 50 zł miesięcznie.
Jeśli masz długi, włącz ich spłatę do budżetu jako stały element. Sama świadomość, kiedy się z nich uwolnisz, daje spokój. A jeśli kusi Cię „kup teraz, zapłać później”, przeczytaj najpierw o czym warto wiedzieć przed użyciem BNPL.
Budżet nie jest czymś, co ustawiasz raz i zapominasz. Zmieniasz pracę, przeprowadzasz się, rodzi się dziecko: budżet powinien zmieniać się razem z Tobą. Podpowiedzi, jak go dostosowywać w trakcie miesiąca, znajdziesz w poradniku o korekcie budżetu.
Najczęściej zadawane pytania
Co składa się na budżet domowy?
Przychody (pensja, zasiłki, dodatkowe dochody) i wydatki (czynsz, rachunki, jedzenie, transport, raty, abonamenty). Chodzi o to, żeby wiedzieć, ile wpływa, a ile wychodzi.
Co to jest zasada 50/30/20?
Podział dochodu netto na trzy części: 50% na wydatki podstawowe (rachunki, jedzenie), 30% na przyjemności i 20% na oszczędności. To punkt wyjścia, nie sztywna reguła. Dostosuj proporcje do swojej sytuacji.
Jak zacząć planowanie budżetu domowego?
Spisz wszystkie miesięczne wpływy i wydatki. Przejrzyj wyciągi bankowe z ostatnich miesięcy, żeby niczego nie pominąć. Potem zdecyduj, co możesz ograniczyć, i ustal kwotę, którą chcesz odkładać.
Czy muszę korzystać z aplikacji?
Nie. Aplikacja pomaga, ale budżet możesz prowadzić w Excelu, Google Sheets, a nawet w zwykłym notesie. Ważne, żeby wybrać metodę, której będziesz się trzymać.
Podsumowanie
Budżet domowy nie musi być skomplikowany. Spisz przychody, spisz wydatki, znajdź, co możesz ograniczyć, i zacznij odkładać. Potem wracaj do tego co miesiąc. To naprawdę tyle.
Najtrudniejszy jest pierwszy miesiąc, bo trzeba zebrać dane i wyrobić nawyk. Potem idzie z górki. A spokój, który daje świadomość, że kontrolujesz swoje finanse, jest wart tego początkowego wysiłku.
Jak już zaczniesz i budżet wejdzie Ci w krew, warto pójść dalej: wybrać konkretną metodę (50/30/20, zerową, kopertową), dostosować plan do swojej sytuacji życiowej, zadbać o fundusz awaryjny. Wszystko to znajdziesz w kompletnym przewodniku po budżecie domowym. Jeśli planujesz budżet ze swoją drugą połówką, zajrzyj też do artykułu o budżecie w związku.
Jeśli szukasz narzędzia, które pomoże Ci to wszystko ogarnąć, zarejestruj się i przetestuj FinaSee przez 30 dni za darmo.
